Решения, учёт и сотрудничество
Вопросы
и ответы
Отвечаем на вопросы о ноу-хау, кредитах, выплатах собственнику, учёте и налогах. Объясняем, какие права и документы проверить, как проходит работа с нами и от чего зависит применение наработок компании к конкретной задаче.
Руководителям
Кредиты, сделки, выплаты собственнику и ценность наработок компании.
-
Что такое чистые активы простыми словами?
Чистые активы — это то, что остаётся у компании, если из стоимости её активов вычесть обязательства. Например, при активах 100 млн рублей и обязательствах 70 млн рублей чистые активы составят 30 млн рублей.
Этот показатель помогает понять, насколько компания обеспечена собственными средствами. Он важен для кредитов, сделок и выплат собственникам.
-
Что означает капитализация ноу-хау простыми словами?
Капитализация включает оформление ценных наработок как ноу-хау, обоснованную оценку и принятие выявленного актива к учёту. При выполнении условий признания в отчётности компании появляются нематериальные активы и растёт капитал.
Это может укрепить финансовый профиль и дать дополнительные аргументы для переговоров с банком или инвестором. Для учёта нужно подтвердить сам объект, права компании и его стоимость.
-
Какие наработки компании считаются ценными и как их выделить?
Ценны наработки, которые дают компании практическое преимущество: помогают выпускать продукцию, снижать затраты, быстрее выполнять работу или получать стабильное качество. Это могут быть технологии, рецептуры, настройки, алгоритмы и рабочие методики.
Мы разбираем процессы компании, выделяем конкретные решения и описываем, какой результат они дают. Затем проверяем, какие из этих сведений можно оформить как ноу-хау: они должны иметь коммерческую ценность, оставаться закрытыми для посторонних и быть защищены мерами конфиденциальности.
Источники
-
Может ли ноу-хау быть у компании из торговли, производства или услуг?
Да. Во всех отраслях встречаются собственные наработки: технологии, рецептуры, настройки, методики и способы организации работы. Часть из них можно выделить и оформить как ценное ноу-хау.
Мы помогаем найти такие решения, описать их пользу и подтвердить права. Для охраны как ноу-хау сведения должны иметь коммерческую ценность благодаря своей неизвестности другим и сохраняться в конфиденциальности.
-
Для чего нужны описание, депонирование и оценка ноу-хау?
В описании точно определяем состав ноу-хау. В открытой части указываем назначение и общие сведения о разработке; её суть раскрываем в закрытой части, защищённой режимом коммерческой тайны. Содержание ноу-хау остаётся конфиденциальным.
Депонирование фиксирует содержание переданных материалов и дату. Независимая оценка обосновывает стоимость для выбранной задачи. Вместе с документами о правах эти материалы служат основой для решения о признании нематериального актива в учёте.
-
Может ли учёт выявленного ноу-хау помочь получить кредит или банковскую гарантию?
Да. Принятие выявленного при инвентаризации ноу-хау к учёту увеличивает активы, чистые активы и капитал компании. Стоимость объекта отражается в прочих доходах. Если применима льгота по подпункту 3.6 пункта 1 статьи 251 НК РФ, этот доход не увеличивает базу налога на прибыль.
Это помогает улучшить отчётность и финансовый профиль. Рассчитываем изменения показателей; решение о кредите или гарантии остаётся за банком.
-
Что важнее для кредита: прибыль, денежный поток, залог или капитал?
Банк рассматривает их вместе. Денежный поток помогает понять, из чего компания будет платить проценты и возвращать основной долг. Капитал и чистые активы показывают её запас устойчивости, а залог снижает часть риска банка.
Прибыль важна, но разовые доходы могут быть исключены из банковского анализа. Поэтому одного хорошего показателя недостаточно.
До заявки полезно увидеть слабое место конкретной компании: высокий долг, низкую ликвидность, недостаток капитала или нехватку подтверждённых поступлений. Подготовку строят вокруг этой причины, а не вокруг формального улучшения любой цифры.
-
Может ли диагностика показать финансовые причины отказа в кредите?
Да, она помогает увидеть, что могло насторожить банк: убыток, небольшой капитал, высокие долги или недостаток активов для покрытия обязательств. Мы покажем эти проблемы по отчётности и рассчитаем, что может изменить учёт ноу-хау.
Точную причину отказа сообщает банк: кроме отчётности он учитывает кредитную историю, обеспечение и свои требования.
-
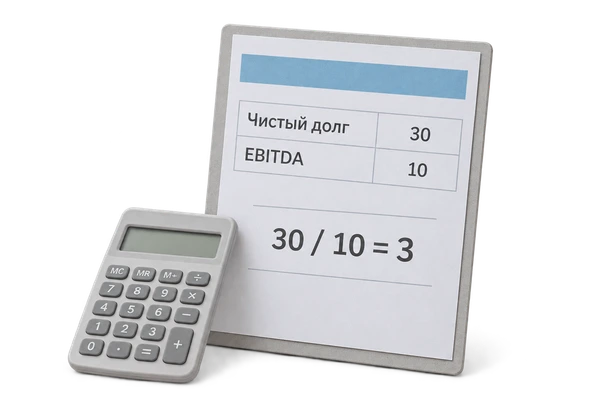
Что показывает отношение чистого долга к EBITDA?
Показатель сопоставляет чистый долг компании с её годовым финансовым результатом. Из долга вычитают учитываемые деньги компании, а результат оценивают через EBITDA. Например, при чистом долге 30 млн рублей и EBITDA 10 млн отношение равно 3.
Чем выше значение, тем тяжелее обычно долговая нагрузка. Если EBITDA нулевая или отрицательная, показатель нужно разбирать отдельно. При обращении за кредитом банк проверяет состав EBITDA по своей методике.
-
Как повышение кредитного класса помогает при обращении в банк?
Более сильный финансовый профиль и высокий кредитный класс делают компанию привлекательнее для банка. Если банк оценивает риск потерь по займу ниже, у него могут появиться основания уменьшить резерв на возможные потери. Тогда кредитование компании может обходиться банку дешевле.
Мы рассчитываем, как учёт ноу-хау влияет на показатели и кредитный класс; размер резерва, ставку и решение о выдаче кредита определяет сам банк.
-
Даёт ли учёт ноу-хау деньги для текущих платежей?
Само принятие ноу-хау к учёту не приносит деньги на счёт. Оно увеличивает активы и, при признании выявленного объекта через доходы, капитал компании.
Более сильная отчётность может помочь при обсуждении финансирования или сделки. Но оплатить текущие счета можно только из реальных поступлений: капитализация и получение денег — разные этапы.
-
Как учёт ноу-хау помогает компенсировать влияние списания запасов или долгов?
Списание запасов или дебиторской задолженности уменьшает активы и может снизить прибыль и капитал компании. Признание выявленного ноу-хау, напротив, добавляет нематериальный актив и прочий доход.
Если обе обоснованные операции отражены в одном отчётном году, этот доход может полностью или частично компенсировать ухудшение прибыли и капитала от списания.
Для каждой операции нужны свои основания и документы. При этом НМА не заменяет деньги: текущую ликвидность проверяем отдельно.
-
Когда одного учёта нематериального актива недостаточно?
Одной капитализации недостаточно, если:
- не хватает денег на ближайшие платежи — признание актива не пополняет счёт;
- основная деятельность продолжает приносить убыток — нужно устранять его причины;
- кредиту мешают просрочки, отсутствие обеспечения или другие требования банка;
- для признания актива ещё не подтверждены права, стоимость или условия учёта.
В этих случаях учёт ноу-хау может быть частью решения, но не заменяет остальные необходимые действия.
-
Как компания может платить собственнику за его ноу-хау?
Компания может приобрести у собственника исключительное право на ноу-хау либо платить за его использование по лицензии. Мы помогаем определить обоснованную цену покупки или размер лицензионного вознаграждения и сравнить эти варианты для бизнеса.
Для сделки должны быть подтверждены само ноу-хау и права собственника на него.
-
Чем лицензия на ноу-хау отличается от покупки исключительного права?
По лицензии компания получает право пользоваться ноу-хау, а исключительное право остаётся у собственника. Такой вариант обычно предусматривает регулярные платежи за использование.
При покупке исключительное право переходит компании. Как правило, цена такой сделки выше, а выплата разовая, хотя договор может предусматривать рассрочку.
-
В чём разница налоговой нагрузки при дивидендах и выплатах за ноу-хау?
Дивиденды выплачиваются из прибыли после налога и не включаются в расходы компании при расчёте налога. Обоснованные платежи за использование ноу-хау могут учитываться в расходах и снижать налог; при покупке права затраты обычно признаются через амортизацию.
Если экономия налога у компании больше налогов получателя, в общем сравнении может получиться «отрицательная налоговая нагрузка». Это совокупный эффект для двух сторон, а не отрицательная ставка налога. Нужны реальное ноу-хау, деловая цель и правильно оформленные документы: операция только ради налоговой экономии повышает налоговые риски.
-
Сколько остаётся собственнику из 100 рублей прибыли при выплате дивидендов?
Для компании на ОСНО с налогом на прибыль 25% из 100 ₽ прибыли до налога остаётся 75 ₽. Далее удерживается НДФЛ собственника — налогового резидента России.
При НДФЛ 13%: собственник получает 65,25 ₽ из первоначальных 100 ₽.
Для части дивидендов с НДФЛ 15%: собственник получает 63,75 ₽ из первоначальных 100 ₽.
Ставка 13% применяется к соответствующей годовой базе до 2,4 млн рублей, 15% — к превышению. Для другого налогового режима компании расчёт будет другим.
-
Если компания работает на УСН, сравнение выплат будет таким же, как на общей системе?
Нет. При УСН нужно учитывать объект налогообложения, применимую ставку, правила признания расходов и другие особенности конкретного периода. Отдельно проверяют статус и режим получателя денег, обязательные платежи и НДС, если он применим.
Расчёт для налога на прибыль 25% нельзя переносить на компанию на УСН.
Сначала определяют исходные условия обеих сторон и выбранную операцию: дивиденды, лицензию или покупку права. Затем рассчитывают сумму на руки и общую стоимость варианта на сопоставимых условиях.
-
Что такое дивидендная база простыми словами?
Это прибыль, которую компания может рассматривать для распределения между собственниками. Простой ориентир в балансе — строка «Нераспределённая прибыль». Чем больше доступной для распределения прибыли, тем шире дивидендные возможности.
Перед решением о выплате бухгалтер уточняет сумму с учётом применимых ограничений. Наличие прибыли в отчётности и наличие денег для перечисления проверяют отдельно.
-
Как учёт выявленного ноу-хау увеличивает дивидендную базу?
Стоимость правомерно выявленного при инвентаризации ноу-хау отражается в прочих доходах. Это увеличивает финансовый результат и капитал компании. При соблюдении условий налоговой льготы такой доход не облагается налогом на прибыль, поэтому может увеличить чистую, а затем нераспределённую прибыль — основу дивидендной базы.
Фактическую выплату определяют отдельно с учётом денег и корпоративных ограничений.
-
Как учёт ноу-хау влияет на переговоры о продаже бизнеса?
Оформленные права и более высокая стоимость активов дают основание обсуждать более высокую стартовую стоимость бизнеса. Покупателю можно показать, какие ценные разработки принадлежат компании и используются в её работе. Это делает аргументы продавца убедительнее.
Итоговая цена зависит от проверки бизнеса и переговоров сторон: увеличение баланса не означает автоматическую прибавку к цене сделки на ту же сумму.
-
Что покупатель бизнеса будет проверять в отношении технологии или методики компании?
Покупатель проверяет, что представляет собой разработка, кому принадлежат права, кто имеет доступ к сведениям и как технология используется в бизнесе. Важно также подтвердить возможность пользоваться ею после сделки.
До передачи материалов согласуют условия конфиденциальности и состав документов для проверки.
-
Как понять, окупятся ли расходы на оформление ноу-хау?
Сравните стоимость проекта с ожидаемым результатом для вашей задачи. Для выплат собственнику это обоснованная сумма вознаграждения и налоговый эффект, для отчётности — влияние на прибыль и капитал, для сделки — подтверждение стоимости бизнеса.
В предложении показываем состав услуг, расходы и ожидаемый результат. Если результат измеряется деньгами, рассчитываем срок окупаемости. Само увеличение суммы активов в балансе не считаем денежным доходом.
Учёт и право
Признание и оценка ноу-хау, документы, налоги и правовая защита.
-
Как определить стоимость ноу-хау, выявленного при инвентаризации?
Для выявленного ноу-хау, которое обоснованно признаётся излишком, мы используем справедливую стоимость на дату инвентаризации. Её определяет независимый оценщик.
Сначала проверяем, что объект существует, права принадлежат компании и выполнены условия признания НМА. ФСБУ 28/2023 допускает несколько вариантов оценки излишков; выбранный способ нужно обосновать.
При покупке или создании актива стоимость формируется по другим правилам — через капитальные вложения.
Источники
- ФСБУ 28/2023, п. 11, подп. «а» (приказ Минфина России от 13.01.2023 № 4н):
по их справедливой стоимости, либо по их балансовой стоимости, либо по балансовой стоимости аналогичных активов
- ФСБУ 28/2023, п. 4, подп. «б»:
имущественных прав и обязательств, не учтенных экономическим субъектом
- ФСБУ 14/2022, п. 13 (приказ Минфина России от 30.05.2022 № 86н):
Первоначальной стоимостью объекта нематериальных активов считается общая сумма связанных с этим объектом капитальных вложений
- ФСБУ 28/2023, п. 11, подп. «а» (приказ Минфина России от 13.01.2023 № 4н):
-
При каких условиях ноу-хау можно признать НМА в бухгалтерском учёте?
Компания должна иметь конкретное ноу-хау, права на него и документы, подтверждающие его ценность. Разработка должна приносить экономическую пользу, использоваться более 12 месяцев и быть отделимой от других активов. Доступ к ценным сведениям нужно ограничить.
Проверяем одновременно признаки ноу-хау по статье 1465 ГК РФ и условия НМА по ФСБУ 14/2022: одного названия «технология» или отчёта об оценке недостаточно.
Источники
- ФСБУ 14/2022, п. 12:
селекционные достижения; секреты производства (ноу-хау)
- ФСБУ 14/2022, п. 4:
объектом нематериальных активов считается актив, характеризующийся одновременно следующими признаками
- ГК РФ, ст. 1465, п. 1:
сведения любого характера (производственные, технические, экономические, организационные и другие)
- ФСБУ 14/2022, п. 12:
-
Нужен ли активный рынок для оценки ноу-хау, выявленного при инвентаризации?
Для первоначального признания выявленного ноу-хау активный рынок не обязателен. Оценщик может обосновать справедливую стоимость расчётом ожидаемых выгод и другими допустимыми методами по МСФО (IFRS) 13.
Требование активного рынка в пункте 17 ФСБУ 14/2022 относится к последующей переоценке уже учтённого НМА. Первоначальное признание и дальнейшая переоценка — разные операции.
Источники
- ФСБУ 14/2022, п. 17:
может применяться для оценки нематериальных активов, для которых существует активный рынок
- ФСБУ 28/2023, п. 11, последний абзац: справедливая стоимость определяется по МСФО (IFRS) 13
- МСФО (IFRS) 13 «Оценка справедливой стоимости», п. 86:
Исходные данные Уровня 3 представляют собой ненаблюдаемые исходные данные в отношении актива или обязательства.
- ФСБУ 14/2022, п. 17:
-
Есть ли предел стоимости ноу-хау, выявленного при инвентаризации?
ФСБУ 28/2023 не устанавливает предельную сумму стоимости излишков. Но стоимость конкретного ноу-хау должна быть обоснована независимой оценкой, а его существование и права компании — документами.
До оценки разбираемся, как появилась разработка, почему она раньше не была учтена и выполнены ли условия признания НМА. Высокая сумма сама по себе не является основанием для постановки на баланс.
Источники
-
Признание выявленного ноу-хау — это восстановление прошлых расходов?
Нет. При правомерном выявлении излишка компания принимает к учёту конкретный актив, а не возвращает в баланс все прежние затраты на сотрудников или разработки.
Проверяем историю создания ноу-хау и причины его отсутствия в учёте. Если правила запрещают восстановить ранее списанные затраты в капитальных вложениях, сама инвентаризация этот запрет не отменяет.
Источники
- ФСБУ 26/2020, п. 17.6 (приказ Минфина России от 17.09.2020 № 204н):
В последующие отчетные периоды такие затраты не могут быть восстановлены в качестве капитальных вложений в объекты нематериальных активов.
- ФСБУ 26/2020, п. 17.6 (приказ Минфина России от 17.09.2020 № 204н):
-
Всегда ли неучтённое ранее ноу-хау означает ошибку прошлых лет?
Нет. Сначала нужно понять, почему объект отсутствовал в учёте. Если при инвентаризации правомерно выявлен ранее неучтённый актив, отражают результат инвентаризации.
Если же компания нарушила правила учёта прошлых периодов, рассматривают исправление ошибки.
Выбор зависит от истории объекта и документов: назвать любую ситуацию «излишком» или «ошибкой» без проверки нельзя.
Источники
- Рекомендации аудиторам по аудиту отчётности за 2023 год (письмо Минфина России от 26.12.2023 № 07-04-09/126152), раздел «Отражение результатов инвентаризации»:
выявленных при инвентаризации расхождений между фактическим наличием объектов и данными регистров бухгалтерского учета ПБУ 22/2010 не применяется
- Рекомендации аудиторам по аудиту отчётности за 2023 год (письмо Минфина России от 26.12.2023 № 07-04-09/126152), раздел «Отражение результатов инвентаризации»:
-
Что подтверждает отчёт оценщика при учёте выявленного ноу-хау?
Отчёт оценщика отвечает на вопрос, сколько стоит конкретное ноу-хау на указанную дату. В нём объясняются метод оценки, исходные данные и расчёт. Для инвентаризации согласуют соответствующую дату и цель оценки.
Права компании и основания признания актива подтверждаются отдельными документами; одного отчёта о стоимости для учёта недостаточно.
-
Почему выявленное ноу-хау может увеличить бухгалтерскую прибыль без налога на этот доход?
При правомерном признании выявленного ноу-хау его стоимость отражается в бухгалтерских доходах. Но подпункт 3.6 пункта 1 статьи 251 НК РФ позволяет не включать определённые выявленные при инвентаризации права в базу налога на прибыль.
Для выявления в 2026 году важно, чтобы компания состояла в реестре МСП на 1 января 2022 года, а сама операция отвечала условиям льготы. Поэтому бухгалтерская прибыль может вырасти без налога на этот конкретный доход.
Источники
- ФСБУ 28/2023, п. 12, подп. «а»:
стоимость активов, оказавшихся в излишке, относится на доходы экономического субъекта
- НК РФ, ст. 251, п. 1, подп. 3.6:
в виде имущественных прав на результаты интеллектуальной деятельности, выявленных в ходе проведенной налогоплательщиком инвентаризации имущества и имущественных прав
- Федеральный закон от 28.05.2022 № 149-ФЗ, ст. 1 (ч. 2.1 ст. 2 Федерального закона от 18.07.2017 № 166-ФЗ):
если налогоплательщик включен по состоянию на 1 января 2022 года … в единый реестр субъектов малого и среднего предпринимательства
- Единый реестр субъектов МСП, ФНС России
- ФСБУ 28/2023, п. 12, подп. «а»:
-
Можно ли амортизировать в налоговом учёте ноу-хау, выявленное при инвентаризации?
Оценочную стоимость выявленного при инвентаризации ноу-хау нельзя просто включить в налоговую амортизацию. Для неё нужна налоговая стоимость, сформированная из фактических расходов компании на приобретение или создание НМА, при выполнении условий НК РФ.
Правила для купленного или созданного за счёт компании актива отличаются от правил для выявленного излишка. Бухгалтерская амортизация рассчитывается отдельно.
Источники
- НК РФ, ст. 257, п. 3:
Первоначальная стоимость амортизируемых нематериальных активов определяется как сумма расходов на их приобретение (создание)
- НК РФ, ст. 257, п. 3:
-
Что проверяет аудитор при учёте выявленного ноу-хау?
Аудитор проверяет, достаточно ли доказательств для признания ноу-хау и правильно ли оно отражено в отчётности. Для этого нужны описание объекта, документы о правах и конфиденциальности, материалы инвентаризации, отчёт оценщика и бухгалтерская справка.
Разрабатывать технологию самому аудитору не требуется. По специальным вопросам он может привлечь профильного эксперта. Документы должны подтверждать реальную операцию и правильность учёта.
-
Как проверить право компании на льготу по выявленному ноу-хау в 2026 году?
Проверяем два основных условия: компания была в реестре МСП на 1 января 2022 года, а соответствующие права выявлены при инвентаризации с 1 января 2022 года по 31 декабря 2026 года включительно.
По ИНН проверяем реестр, по документам — сам объект и результаты инвентаризации.
Льгота освобождает этот доход от налога на прибыль. Она не распространяется автоматически на покупку любого НМА или на все налоги компании.
-
Чем ноу-хау отличается от нематериального актива в отчётности?
Ноу-хау — это конкретные ценные сведения, которые компания сохраняет в тайне: например, технология или рабочая методика. Нематериальный актив — способ отразить соответствующее право в бухгалтерском учёте, когда выполнены требования стандарта.
Сначала определяют саму разработку, права на неё и меры защиты; затем обосновывают стоимость и возможность её учёта.
-
Нужно ли регистрировать ноу-хау в государственном реестре?
Для охраны ноу-хау государственная регистрация не требуется. Нужно определить состав ценных сведений, подтвердить права и принять меры для сохранения конфиденциальности.
Мы оформляем описание и порядок доступа к материалам. Депонирование помогает зафиксировать содержание и дату передачи материалов на хранение, но не является государственной регистрацией права.
Как с нами работать
Что покажет диагностика, какие материалы нужны и как проходит проект.
-
Что я увижу после бесплатной проверки компании по ИНН?
По последней доступной отчётности вы увидите:
- оценку текущего финансового состояния компании;
- прогноз обоснованных изменений показателей;
- анализ финансового профиля до и после изменений;
- проблемы отчётности, которые может помочь решить работа с ноу-хау.
Можно выбрать профильный отчёт по задаче или общий анализ. В разделе выплат отдельно рассчитываем обоснованный размер лицензионного вознаграждения. Вариант покупки права на ноу-хау сравниваем с лицензией при подготовке предложения.
-
Проводит ли Юнайт финансовую диагностику ИП?
Проверка по ИНН на сайте рассчитана на юридические лица и их бухгалтерскую отчётность. Для ИП такая диагностика не проводится.
При этом предприниматель может участвовать в отдельной сделке с компанией, например как правообладатель ноу-хау; эту возможность обсуждаем по конкретной задаче.
-
Какие сведения понадобятся для выявления и оформления ноу-хау?
После подписания соглашения о конфиденциальности (NDA) понадобятся сведения о процессах компании, её технологиях, методиках и других наработках. Они помогут выделить ценные решения и подготовить описание ноу-хау.
Запрашиваем только необходимые для этого материалы. Финансовая отчётность нужна для понимания задачи и расчёта эффекта; её доступную часть получаем по ИНН.
-
Насколько работа над ноу-хау отвлекает сотрудников компании?
Для первичного разбора обычно достаточно около часа беседы с одним специалистом, который знает процессы компании.
Основную работу с материалами и документами выполняем сами, используя автоматизированную обработку данных. К сотрудникам возвращаемся за конкретными уточнениями.
Час относится к первичной беседе. Общее участие сотрудников зависит от проекта.
-
Можно ли выполнить проект без очных встреч?
Да. Большинство наших проектов проходит дистанционно: обсуждаем задачу, получаем материалы, готовим и согласуем документы удалённо.
Для передачи закрытых сведений сначала оформляем соглашение о конфиденциальности и согласуем порядок обмена. Очная встреча нужна только тогда, когда этого требует конкретная задача.
Проверка вашей компании по ИНН
По открытой отчётности проверим финансовые показатели вашей компании, сравним их с отраслевыми значениями и оценим риски.